数字货币怎么分?央行发的、平台发的、自成一类的有啥区别
在银行风控岗位待了十五年数字货币怎么分?央行发的、平台发的、自成一类的有啥区别,我见过太多人把"数字货币"四个字当成一个整体来聊。其实这行当里的门道远不是"区块链"三个字能概括的。数字货币的划分,按发行主体和技术架构来切,至少能分出三到四个完全不同的赛道,每类背后的风险逻辑、监管态度和使用场景都大不一样。
央行数字货币(CBDC) 是这里面最"正统"的一类。中国的数字人民币、数字美元、数字欧元,本质上是现金的数字化延伸,由央行直接发行,具有法偿性。它不产生利息,不依赖商业银行体系,走的是"账户松耦合"的路子,用户余额记在央行的统计科目里。对普通老百姓来说,它和纸币的购买力完全等价。
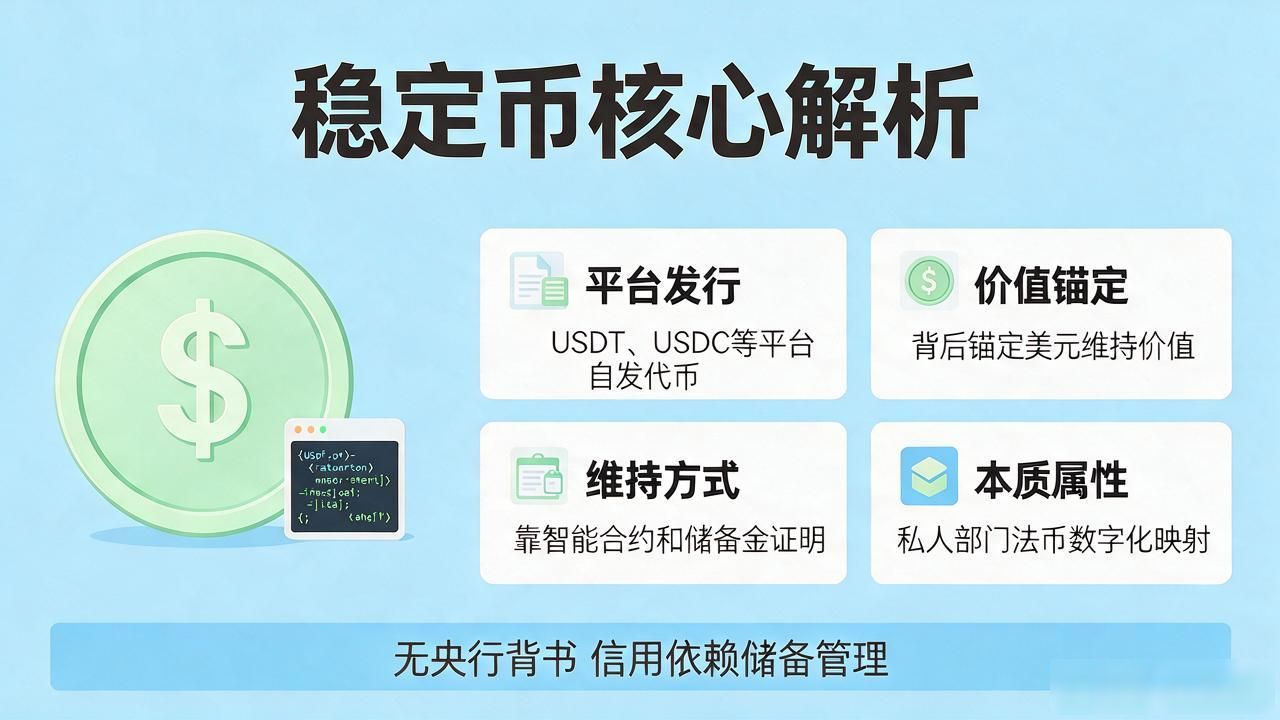
稳定币走的是另一条路。USDT、USDC这些平台自发的代币,背后锚定美元,靠智能合约和储备金证明维持价值。它们本质上是私人部门对法币的数字化映射,没有央行背书,信用全靠发行方的储备管理。前两年某大型稳定币发行机构挤兑那波事,把这类资产底层的脆弱性暴露得相当彻底。
再往去中心化那头看,比特币、以太坊这些原生加密资产,既没有中心发行方,也没有抵押物兜底,价值完全由市场供需和共识机制决定。它们和前面几类最大的不同在于——没有法定地位,也没有固定锚定物,价格一天之内波动两位数并不稀奇。交易所上挂的那几百种"币"数字货币的划分,严格来说只是智能合约代币,和比特币的技术架构已经拉开了距离。
你在交易所买的"币"和在钱包里收的数字人民币,根本不是一个物种。下次有人跟你说"数字货币就是比特币",你大概接得住话了。你平时接触到的数字货币,属于哪一类?有没有发现不同类别之间的混用,恰恰是不少投资纠纷的根源?