数字货币发行者到底是谁?央行、银行各管什么,一次说清
我跑了五年金融线,对数字货币发行这件事的看法,早就不是"国家发个电子红包"那么浅了。真正值得掰扯清楚的问题是:发行者究竟是谁,它跟普通人的钱包到底有什么关系。全球主要经济体里,中国的数字人民币(e-CNY)落地最快,其发行架构在2021年全面推广时便已定型,双层级分工至今没有变化。
央行是唯一的"一级发行者"。数字人民币的底层凭证、准备金配比、销毁与增发,全部由中国人民银行独立完成,不经过任何中间机构。这跟你去银行柜台取现不一样——央行直接面向公众数字货币发行着,不存在商业银行"截留"或"加价"的环节。2025年试点披露的数据里,e-CNY流通量已突破千亿规模,发行节奏由央行根据流动性需要自主把控。
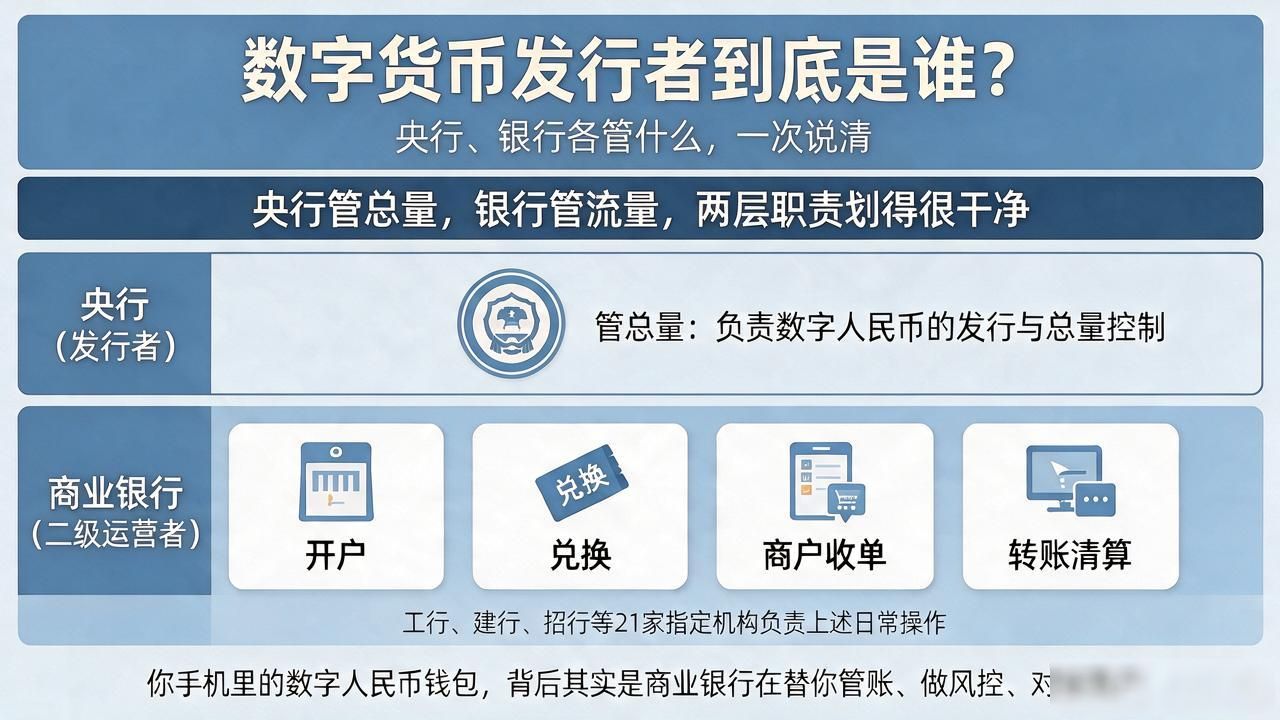
商业银行充当的是"二级运营者"。工行、建行、招行等21家指定机构,负责开户、兑换、商户收单、转账清算这些日常操作。你手机里那个数字人民币钱包数字货币发行者到底是谁?央行、银行各管什么,一次说清,背后其实是商业银行在替你管账、做风控、对接商户。央行管"总量",银行管"流量",两层职责划得很干净。
跟美联储、欧洲央行相比,中国这套双层级模式有个突出特点:银行不碰底层发行,只碰用户界面。数字欧元至今停在概念验证,美联储的CBDC项目反复搁置。中国把发行权和运营权拆开,既守住了货币主权,又把落地成本压给银行体系,用户体感上跟刷支付宝没太大区别。