数字货币算法交易模型实操:量化策略怎么从回测跑到实盘
做了七年数字货币量化策略,我最大的体会是:算法交易模型不是写个均线交叉就能上实盘的东西。真正跑得动的模型,靠的是回测、信号、执行、风控四块咬得够紧,缺一个都会亏到怀疑人生。
回测是最容易被低估的环节。我用Python搭过三套回测框架,数据从CCXT拉到本地SQLite,撮合模拟必须计入滑点和手续费。很多人回测年化看着漂亮,一上实盘就亏,原因是用了"理想成交价",实际每笔多吃1到3个bps,几十轮利润全被磨掉。回测必须含真实点差和资金费率,否则结果没有参考意义。
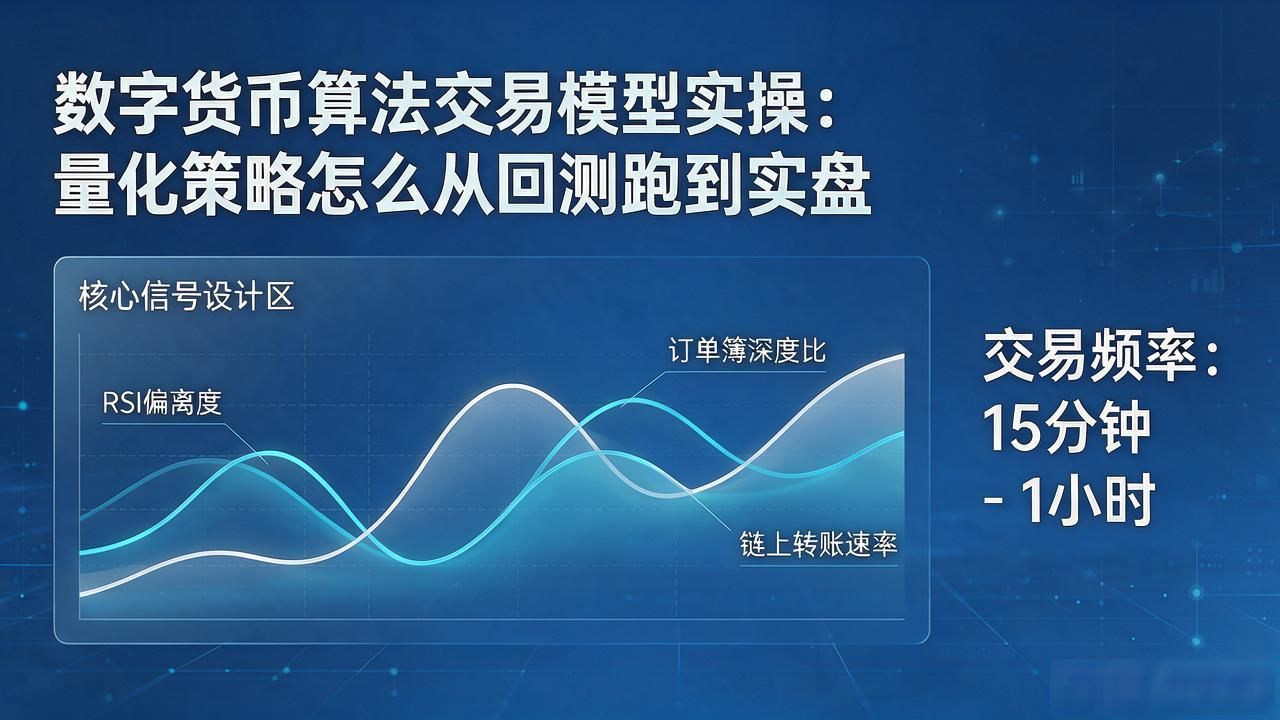
信号设计我倾向多因子加权。把RSI偏离度、订单簿深度比、链上转账速率三个因子标准化后加权合成信号值,超阈值才开仓。单一指标在震荡市反复打脸,多因子能互相牵制。频率我设在15分钟到1小时,太高频手续费就吃光了。
执行层我用TWAP切片数字货币算法交易模型实操:量化策略怎么从回测跑到实盘,把大单拆成小单在15分钟内匀速挂出,避免自己吃掉自己的盘口。风控上,每笔仓位严格控制在总资金2%以内,日亏5%触发自动停手。有回以太坊闪崩,模型十分钟内触发三次止损,硬阈值直接锁死账户,那天只亏了一个仓位而不是爆仓。
模型跑起来之后,最折磨人的其实是持续调参和应对交易所规则变更。我见过太多策略本身没毛病,但挂单API一改版,整个流程就断了。你现在做数字货币算法交易数字货币算法交易模型,最卡你的环节是回测还是实盘执行?