数字货币k线开发:数据精度、指标计算和实盘延迟,一次讲清楚
做数字货币K线系统这几年,核心就三件事:把交易所的原始数据洗干净,把指标算对算快,把信号稳定推出去。
交易所的K线接口看着简单,实际坑很多。Binance、OKX、Bybit的字段命名、时间戳精度、涨跌停处理全不一样。我一般用WebSocket拉实时tick,每根K线收盘后跟REST接口做一次校验,发现偏差超过0.01%就触发重拉。本地存ClickHouse,按交易所加币种加周期建分区数字货币k线开发,回测时直接切片就行。
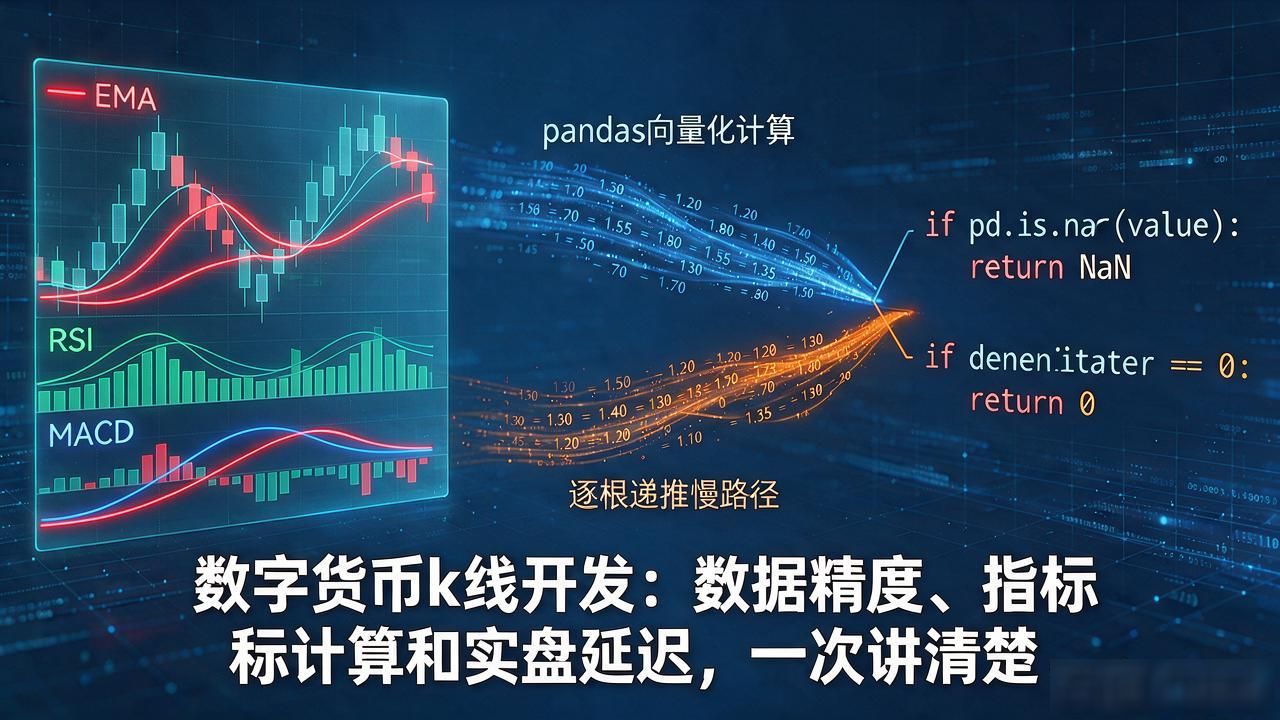
EMA、RSI、MACD这些指标,不同平台算出来的值能差好几个tick。我用pandas做向量化计算,同时保留逐根递推的慢路径,两套结果做diff校验。遇到除零和空值场景,比如刚上线的新币,必须单独写异常分支,不能让它静默吞掉。回测时把指标计算和信号生成拆成两个独立模块,方便单独调参。
回测再漂亮数字货币k线开发:数据精度、指标计算和实盘延迟,一次讲清楚,实盘一跑延迟就全暴露了,主要卡在订单簿刷新和行情推送的抖动上。我在网关层加了时间戳对齐,把交易所本地时间和服务器时间做偏移补偿。推送侧用消息队列做削峰,K线确认事件和下单事件至少间隔一个完整周期,避免在K线未收盘时抢跑。日志里记每次信号到成单的端到端耗时,超过50ms单独告警。
你搭K线系统时,数据源是走实时tick还是等收盘快照?指标算法是自己手撸的还是调现成库?