易纲谈数字货币政策走向,中国银行的数字人民币到底怎么落地
易纲在央行行长任内推动的数字人民币框架,至今仍是整个体系的设计基石。他离任后,数字人民币的落地执行交给了以中国银行为代表的商业银行。对普通用户来说,理解这套"央行管发行、银行管兑换"的双层结构,是搞懂中国数字货币到底怎么玩的关键。
2020年易纲公开阐述的"双层运营"模式被写进了制度设计。央行向商业银行发币,商业银行再面向公众兑换和受理。中国银行作为首批十六家运营机构之一,从2020年12月就参与了苏州、成都、深圳的试点,商户接入量在同期运营机构中排在中上位置。
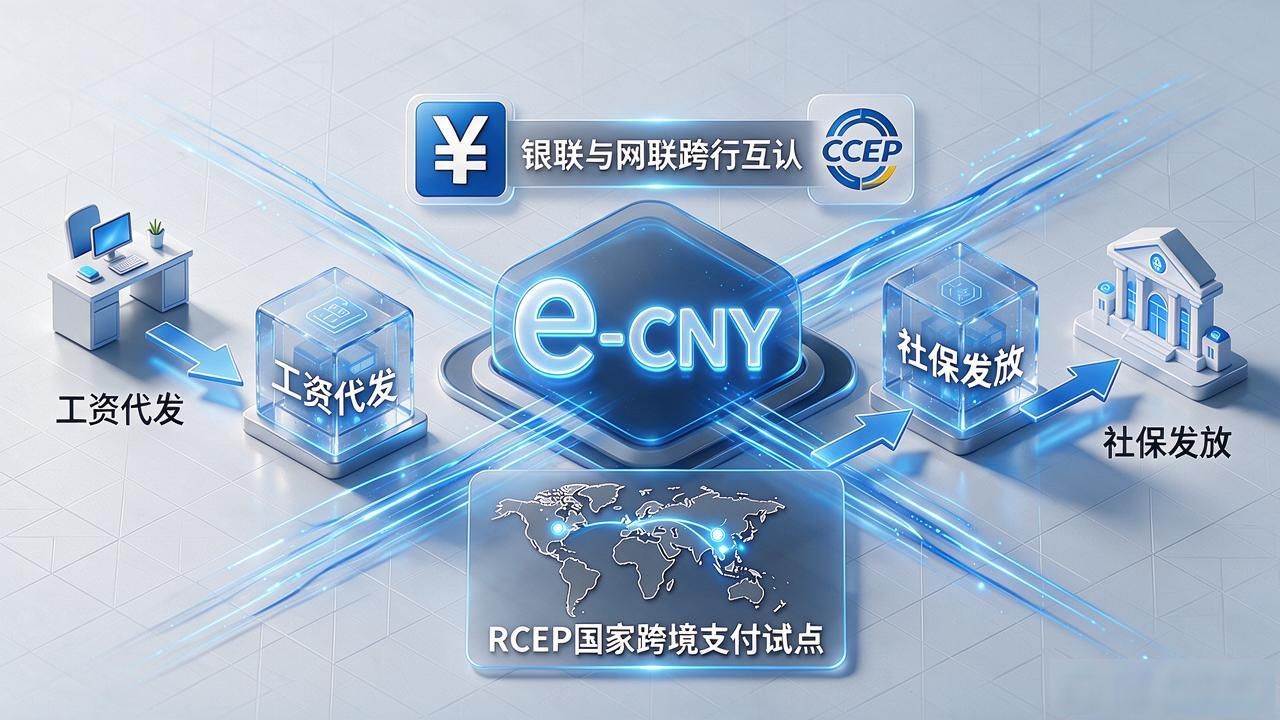
具体到业务端,中国银行在数字人民币场景上做了三件事:把工资代发、社保发放切到数字人民币通道;和银联、网联打通跨行互认;在跨境支付试点中承接了部分RCEP国家的试点业务。这些动作不是概念,是已经跑通的实际业务流。
很多用户把数字人民币和微信支付、支付宝混为一谈。区别在于:数字人民币是M0,是央行负债,不记名,双离线支付在没网的情况下也能完成交易。支付宝、微信是商业银行存款,本质是电子账户余额。易纲当年特意强调过易纲中国银行数字货币,数字人民币"小面额、小额"易纲谈数字货币政策走向,中国银行的数字人民币到底怎么落地,不是替代现金,是补充。
易纲卸任后,数字人民币由人民银行数字货币所继续主导推进,中国银行等运营机构按既定框架执行。对用户而言,钱包里那个灰色的"数币"图标,背后就是这套从顶层设计到银行落地的完整链条在运转。