你以为数字货币就是扫码付个款?运营机制拆开来远没那么简单
我做了十几年金融系统运营,见过太多人把数字货币当成"电子现金"来理解。它的运营机制是从发行到流通再到风控的完整闭环,远不是扫码付款那么简单。
以央行数字货币为例,核心是两级托管架构。央行负责铸造和总量控制,商业银行作为运营机构处理钱包开立、身份核验和日常兑付。用户花出的每笔钱对应央行账户一笔负债,跟存定期一个道理——但底层是纯数字化,没有物理介质。
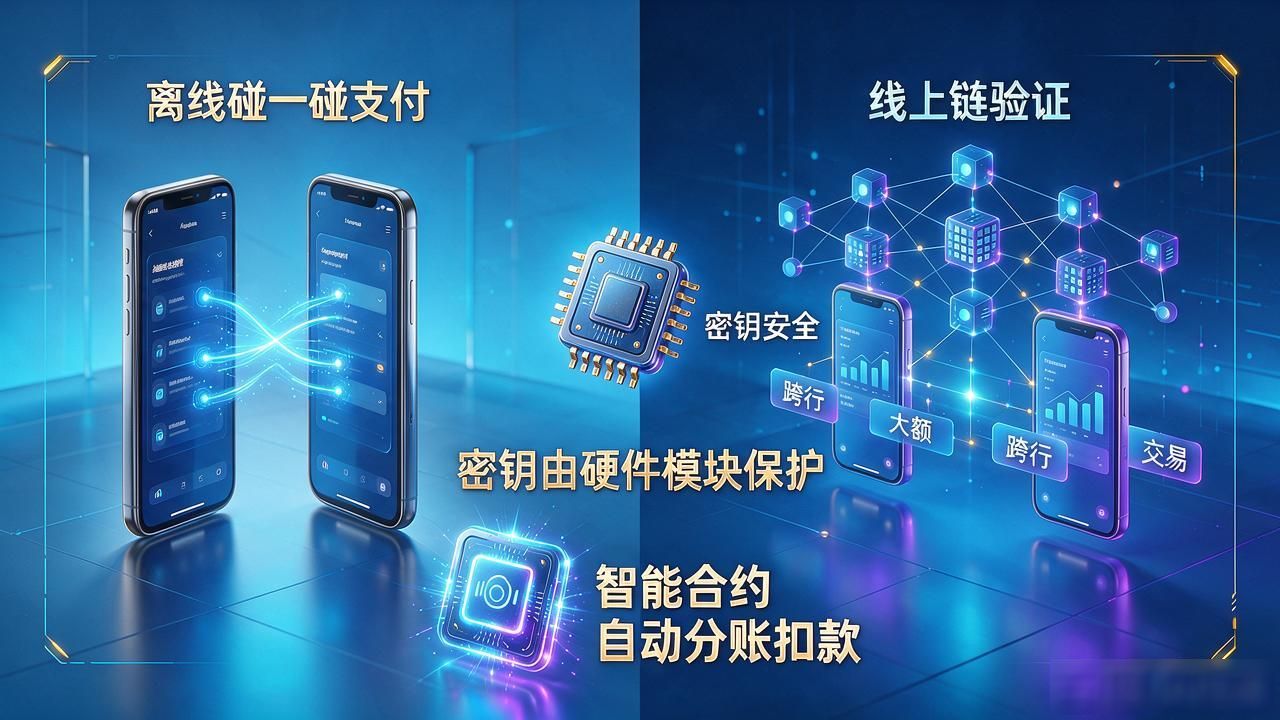
支付环节走离线加在线双通道。小额场景两台设备碰一碰就完成,断网也能用;大额或跨行需上链验证数字货币的运营机制你以为数字货币就是扫码付个款?运营机制拆开来远没那么简单,智能合约自动执行分账扣款。整个过程中密钥由硬件模块保护,手机丢了资产也转不走。
监管采用可控匿名设计:日常小额对商家和银行不可见,央行在反洗钱等法定情形下可穿透查询。交易数据实时进风控引擎,异常模式触发预警,运营团队人工复核后处置。
运维端得持续做钱包兼容性测试、节点灾备演练和版本灰度升级。用户端App每次更新都要过安全审计,确保密钥链路不被破坏。整套机制转起来,背后是银行、技术方和监管部门7×24小时协同值守。